ივანე ჯავახიშვილის სახელობის თბილისის სახელმწიფო უნივერსიტეტის პაატა გუგუშვილის სახელობის ეკონომიკის ინსტიტუტის რეცენზირებადი, ბეჭდურ-ელექტრონული, საერთაშორისო სამეცნიერო-ანალიტიკური ჟურნალი
საქართველოში მზის ენერგიის საინვესტიციო გარემოს ემპირიული ანალიზი კერძო სექტორის მაგალითზე
DOI kodi: 10.52340/ekonomisti.2026.03.15
ანოტაცია. ნაშრომი იკვლევს საქართველოში მზის ენერგიის სექტორში კერძო ინვესტიციების ფინანსურ-ეკონომიკურ ეფექტიანობას, ემპირიული მონაცემების საფუძველზე. კვლევა ეფუძნება ცამეტი ქართული კომპანიის გამოკითხვის შედეგებს, რომელთა ერთობლივი დადგმული სიმძლავრე 52,12 მგვტ-ს შეადგენს და მოიცავს ინდუსტრიულ მომხმარებლებს, ენერგეტიკულ დეველოპერებს და ფინანსურ ინსტიტუტს - სს „პროკრედიტ ბანკს“, რომელიც ერთდროულად ასრულებს დამფინანსებლისა და ინვესტორის ფუნქციას. ემპირიული შედეგები ცხადყოფს, რომ საქართველოში მზის ენერგიის სექტორი ავლენს გამორჩეულ ფინანსურ რენტაბელობას — უკუგების საშუალო პერიოდი 4,84 წელია, რაც 76%-ით უკეთესია ევროპის საშუალო მაჩვენებელთან შედარებით (8,5 წელი). შვიდი წინასწარ დასმული ჰიპოთეზიდან (ჰ1–ჰ7) ყველა დამტკიცდა: ნეტო-აღრიცხვის სქემა მართლაც ანელებს ენერგიის შემნახველი სისტემების დანერგვას; დაფიქსირდა ძლიერი უკუკავშირი (პირსონის კოეფიციენტი –0,755) რეგულაციური გარემოს ნეგატიურ შეფასებასა და რისკის აღქმას შორის; გრანტისა და სუბსიდირებული საპროცენტო განაკვეთის ერთობლივი ეფექტი ამცირებს უკუგების პერიოდს 4,73-დან 3,80 წლამდე, ხოლო თვითმოხმარების ბიზნესმოდელი (22,4%) ცხადად სჯობს ქსელში მიწოდების მოდელს (15,9%). ნაშრომი ხაზს უსვამს ფინანსური ინსტიტუტების კატალიზატორის როლს, ქსელთან მიერთების ინფრასტრუქტურულ ბარიერებს და ნეტო-აღრიცხვიდან ნეტო-დარიცხვაზე გადასვლის სტრატეგიულ მნიშვნელობას ენერგოშენახვის ტექნოლოგიების ბაზრის ფორმირებისთვის.
საკვანძო სიტყვები: მზის ენერგია, საქართველო, ROI, ინვესტიციები, რეგულაციები, ფინანსური ინსტიტუტები, განახლებადი ენერგია, ენერგეტიკული პოლიტიკა.
შესავალი
გასული ათწლეული მზის ენერგეტიკისთვის გარდამავალი პერიოდი იყო. განახლებადი ენერგეტიკის საერთაშორისო სააგენტოს მონაცემებით, მზის პანელური ტექნოლოგიების მიერ გამომუშავებული ენერგიის საშუალო ღირებულება 2010 წლიდან 2024 წლამდე 90%-ით შემცირდა, რამაც მზის ენერგეტიკა კონკურენტუნარიანი გახადა როგორც საცალო, ისე საბითუმო ბაზრებზე [7]. ამ გლობალური ტენდენციის ფონზე ბოლო ხუთი წლის განმავლობაში საქართველოში სექტორი ექსპონენციალურად იზრდება ტექნოლოგიის გაიაფებისა და ნეტო-აღრიცხვის რეგულაციური მექანიზმის დანერგვის გამო.
საქართველოს ენერგეტიკული სისტემა ისტორიულად ჰიდრორესურსზეა ორიენტირებული, თუმცა სეზონური დეფიციტი, ჰიდრორესურსების კლიმატური მგრძნობელობა და ელექტროენერგიის მოხმარების ზრდა ენერგეტიკული მიქსის დივერსიფიკაციას საჭიროებს [5, 6]. მზის ენერგია ამ კონტექსტში განიხილება როგორც ერთ-ერთი ყველაზე პერსპექტიული მიმართულება, რომელიც ერთდროულად აუმჯობესებს ენერგოუსაფრთხოებას და კერძო ინვესტორებისთვის სტიმულის შემქმნელ ფინანსურ მაჩვენებლებს იძლევა.
არსებული ქართული აკადემიური ლიტერატურის ძირითადი ნაწილი განახლებად ენერგეტიკას აანალიზებს მაკროეკონომიკური ან რეგულაციური პერსპექტივიდან. ჩვენს შემთხვევაში ვეყრდნობით კერძო კომპანიების უშუალო საინვესტიციო გამოცდილებას, კვლევაში ვიყენებთ მიზნობრივი შერჩევის მეთოდს და ვაანალიზებთ ცამეტი ქართული ორგანიზაციის (12 მფლობელი კომპანიის და ერთი კომერციული ბანკის) პრაქტიკულ შედეგებს, რომელთა ერთობლივი დადგმული სიმძლავრე ბაზრის რეპრეზენტაციული წილია (52,12 მგვტ).
ნაშრომის სამეცნიერო სიახლე ემპირიულ მონაცემებზე დაყრდნობასა და ეკონომიკური, ფინანსური, ინსტიტუციური და სტრატეგიული ცვლადების ერთდროულ ანალიზში მდგომარეობს. დასკვნები გამოსადეგია როგორც აკადემიური დისკუსიისთვის, ისე ენერგეტიკული პოლიტიკისა და კორპორაციული საინვესტიციო გადაწყვეტილებებისთვის.
კვლევის მეთოდოლოგია
კვლევა ეფუძნება შერეულ კვლევით მიდგომას, რომელიც აერთიანებს რაოდენობრივ და ხარისხობრივ ანალიზს. პირველადი მონაცემები შეგროვდა 2025 წლის მეორე ნახევარში, ჩვიდმეტპუნქტიანი სტრუქტურირებული კითხვარისა და სიღრმისეული ინტერვიუს მეშვეობით. გამოკითხვაში მონაწილეობდა ცამეტი ორგანიზაცია — თორმეტი მფლობელი კომპანია [1] და შპს „პროკრედიტ ბანკი“, რომელმაც ერთდროულად ორი პერსპექტივიდან მოგვცა ანალიზის შესაძლებლობა: როგორც მზის ელექტროსადგურის მფლობელისა (0,1 მგვტ თვითმოხმარების სიმძლავრით) და როგორც დამფინანსებლის (32,5 მგვტ ერთობლივი დაფინანსებული სიმძლავრით).
შერჩევა მიზნობრივია — კვლევაში მონაწილეობდნენ მხოლოდ ის ორგანიზაციები, რომლებიც რეალურად ახორციელებენ ან აფინანსებენ მზის ენერგიის პროექტებს. გამოყენებულია აღწერითი სტატისტიკა, პირსონის კორელაციური ანალიზი და საინვესტიციო სცენარების შედარებითი ანალიზი ანუიტეტური სესხის ფორმულის გამოყენებით. რესპონდენტთა ერთი ნაწილი უკუგების მაჩვენებელს პროცენტული გამოსახულებით უთითებდა, მეორე ნაწილი — ვადის სახით (წლებში); ანალიზის ერთგვაროვნებისთვის ყველა მონაცემი წლიურ პროცენტულ გამოსახულებაზე იქნა დაყვანილი. კვლევის ძირითადი შეზღუდვაა შედარებით მცირე შერჩევა (N=13), რასაც აბალანსებს გამოკითხული სუბიექტების მიერ ბაზრის მაღალი წილის ფლობა.
ემპირიული ანალიზი ამოწმებს შვიდ ჰიპოთეზას, რომლებიც ფორმულირდა მეორადი ლიტერატურის ანალიზის, განახლებადი ენერგიის სფეროს ფორუმებში მონაწილეობის (კერძოდ, GREDA-ს მიერ ორგანიზებული GEEF 2025 ღონისძიების) და ექსპერტული ინტერვიუების შედეგად:
ჰ1: ნეტო-აღრიცხვის მოდელზე ინერციული დამოკიდებულება კორელაციაშია ბიზნეს სექტორში ენერგიის შენახვის სისტემების დანერგვის დაბალ დონესთან;
ჰ2: ქართული მზის ენერგიის პროექტების უკუგების საშუალო პერიოდი მნიშვნელოვნად მოკლეა ევროპის საშუალო მაჩვენებელთან შედარებით;
ჰ3: ქსელთან მიერთების ტექნიკური სირთულეები გავლენას ახდენს კომპანიების სამომავლო გაფართოების გეგმებზე;
ჰ4: რეგულაციური გარემოს ნეგატიური შეფასება დაკავშირებულია ინვესტიციის მაღალი რისკის აღქმასთან;
ჰ5: სახელმწიფო სუბსიდიების და გრანტების არსებობა მნიშვნელოვნად აუმჯობესებს უკუგების მაჩვენებელს;
ჰ6: საბანკო „მწვანე დაფინანსების“ ხელმისაწვდომობა პირდაპირ კავშირშია მზის ენერგიის ბაზარზე მცირე და საშუალო საწარმოების აქტივობასთან;
ჰ7: საქართველოს პირობებში თვითმოხმარების ბიზნესმოდელი იძლევა მნიშვნელოვნად უკეთეს უკუგებას, ვიდრე ქსელში მიწოდების მოდელი.
საერთაშორისო კონტექსტი და ლიტერატურის მიმოხილვა
გლობალური მზის ენერგიის ბაზრის ზრდა ემყარება ოთხ ძირითად ფაქტორს: ტექნოლოგიურ პროგრესს და მასშტაბის ეკონომიას, დეკარბონიზაციის რეგულაციურ სტიმულებს, ენერგოუსაფრთხოების დღის წესრიგს (განსაკუთრებით 2022 წლიდან, რუსეთ-უკრაინის ომის შემდეგ) და საფინანსო ინსტრუმენტების განვითარებას. ფოკუსი თანდათან გადადის „ინსტალაციის რაოდენობიდან“ „სისტემურ ინტეგრაციასა და მოქნილობაზე“, სადაც ენერგიის შენახვის სისტემებს ენიჭება სტრატეგიული მნიშვნელობა [7, 11].
Lazard-ის ანგარიშის მეთვრამეტე გამოცემა (2025 წ.) ცხადყოფს, რომ მაკროეკონომიკური გამოწვევების — ინფლაციის, მაღალი საპროცენტო განაკვეთებისა და მიწოდების ჯაჭვის პრობლემების — მიუხედავად, განახლებადი წყაროები ახალი ელექტროგენერაციის ყველაზე იაფი მიმართულებაა [12]. აშშ-ში „ინფლაციის შემცირების აქტი“ (IRA) ბიზნესს ოცდაათპროცენტიან საინვესტიციო საგადასახადო კრედიტს სთავაზობს მზის + შენახვის სისტემებზე, ხოლო კალიფორნიის შტატში „ნეტო-დარიცხვის“ (Net Billing 3.0) რეჟიმზე გადასვლის შემდეგ ბაზარი დაჩქარებულად გადაერთო ჰიბრიდულ სისტემებზე [14].
ევროპული გამოცდილება დეცენტრალიზებულ წარმოებაზე და სამართლიან ტრანზიციაზე არის ორიენტირებული: გერმანული „Mieterstrom“-ის მოდელი მრავალბინიანი შენობების მაცხოვრებლებს სახურავის მზის ენერგიის პირდაპირ მოხმარების შესაძლებლობას აძლევს, ხოლო რუსეთ-უკრაინის ომის შემდეგ ევროკავშირმა დააჩქარა „Solar Rooftop“ ინიციატივა. დამატებით აღსანიშნავია 2026 წლიდან ამოქმედებული „CBAM“ რეგულაცია, რომელიც პირდაპირ ეხება ქართველ ექსპორტიორებსაც და სტიმულს ქმნის მზის ენერგიაზე გადასვლისთვის [7].
ემპირიული ანალიზის შედეგები
1. მზის ენერგიის პროექტების უკუგების მაჩვენებლები
გამოკითხული კომპანიების მონაცემები სტანდარტიზაციის შემდეგ წარმოდგენილია ცხრილ 1-ში. სტანდარტიზაცია ხდებოდა შემდეგი წესით: თუ რესპონდენტი უკუგების მაჩვენებელს ვადით აფიქსირებდა (წლებში), შესაბამისი პროცენტი იანგარიშებოდა ფორმულით ერთი მთლიანი (100 პროცენტი) გაყოფილი ვადაზე; საპირისპირო შემთხვევაში — პერიოდი იანგარიშებოდა ერთი გაყოფილი წლიური მაჩვენებლის წილზე.
ცხრილი 1. მზის ენერგიის პროექტების სტანდარტიზებული უკუგების (ROI) მაჩვენებლები
|
კომპანია |
თავდაპირველი მონაცემი |
სტანდარტიზებული ROI% |
ROI პერიოდი (წელი) |
ბიზნეს მოდელი |
|
შპს სქაიტელი |
9-12% |
10.5% |
9.5 |
თვითმოხმარება |
|
შპს ალფა პეტი |
12% |
12.0% |
8.3 |
თვითმოხმარება |
|
შპს აპტოსი |
4-4.5 წელი |
23.8% |
4.25 |
თვითმოხმარება |
|
შპს ასკანელი ძმები |
3.5 წელი |
28.6% |
3.5 |
თვითმოხმარება |
|
შპს ბიობამბი |
22% |
22.0% |
4.5 |
თვითმოხმარება |
|
შპს ველი |
15% |
15.0% |
6.7 |
CFD/ხელშ. |
|
შპს ჯეოკეპ |
3-4.5 წელი |
26.7% |
3.75 |
თვითმოხმარება |
|
შპს სოლუმ ენერჯი |
6+ წელი |
16.7% |
6 |
CFD/ხელშ. + იჯარა |
|
შპს ედენა |
4-5 წელი |
22.2% |
4.5 |
თვითმოხმარება |
|
შპს დეპოსერვისი |
15% |
15.0% |
6.7 |
იჯარა/VPP |
|
შპს ჰიდროტექნიკა |
4-5 წელი |
22.2% |
4.5 |
იჯარა/VPP |
|
შპს ჩირინა |
3 |
33.3% |
3 |
თვითმოხმარება |
წყარო: ავტორის გამოკითხვის მონაცემები (2025).
2. ენერგიის შემნახველი სისტემები (ჰ1)
გამოკითხული ცამეტი კომპანიიდან მხოლოდ ერთი (შპს „სქაიტელი“) იყენებს ენერგიის შემნახველ ტექნოლოგიებს — ისიც მხოლოდ ისეთ საბაზო სადგურებზე, რომლებსაც ცენტრალიზებულ ქსელთან პირდაპირი კავშირი არ აქვს. ეს გამოკითხულთა მხოლოდ 7,7%-ია; დანარჩენი 92,3% შემნახველ ტექნოლოგიას არ იყენებს. ამის ოთხი ძირითადი მიზეზი გამოვლინდა: შემნახველი ბატარეების მაღალი თვითღირებულება, რომელიც პროექტის უკუგებას სერიოზულად ამცირებს; სატარიფო სტრუქტურის ერთგვაროვნება — დღე-ღამის განმავლობაში ტარიფი ერთნაირია და დიფერენციაცია სტიმულს არ ქმნის; ნეტო-აღრიცხვის მოქმედი მოდელი, რომელიც ცენტრალიზებულ ქსელს ფაქტობრივად უფასო „ვირტუალურ შემნახველად“ აქცევს და დამატებითი კაპიტალური ხარჯის გაწევას არასაჭიროდ ხდის; და ბოლოს, ქართულ რეალობაში შემნახველი სისტემების შესახებ პრაქტიკული გამოცდილების სიმწირე. შესაბამისად, ჰ1 დადასტურდა.
3. უკუგების(ROI) შედარება ევროპულ საშუალო მაჩვენებელთან (ჰ2)
გამოკითხული კომპანიების უკუგების სტატისტიკური მახასიათებლები (ცხრილი 2) ცხადყოფს, რომ საშუალო წლიური უკუგება 20,67%-ს შეადგენს, მედიანა — 22,1%-ს, ხოლო სტანდარტული გადახრა — 7,4 პროცენტულ პუნქტს. შესაბამისად, საშუალო უკუგების ვადა 4,84 წელია.
ცხრილი 2. მზის ენერგიის ინვესტიციების უკუგების სტატისტიკური მახასიათებლები — საქართველოს და ევროპის საშუალო მაჩვენებლები
|
პარამეტრი |
საქართველო (საშუალო) |
ევროპა (საშუალო) |
% განსხვავება |
|
საშუალო ROI% |
20.67% |
11.75% |
76% |
|
საშუალო პერიოდი (წელი) |
4.84 |
8.5 |
-43% |
|
მედიანა ROI% |
22.10% |
11.50% |
92% |
|
მინიმალური ROI% |
10.50% |
8% |
31% |
|
მაქსიმალური ROI% |
33.30% |
14% |
138% |
|
სტანდ. გადახრა |
7.40% |
2.50% |
|
წყაროები: ავტორის გამოკითხვა (2025); IRENA (2024); Fraunhofer ISE (2024/25).
ქართული უპირატესობა სამი ფაქტორით აიხსნება: (I) დაბალი კაპიტალური დანახარჯი — 400-450 აშშ დოლარი/კვტ ევროპის 800-1200 ევრო/კვტ-თან შედარებით (ჩინური პანელების პირდაპირი იმპორტი, შრომითი დანახარჯების 50-60%-ით ნაკლები ღირებულება, მეტალოკონსტრუქციების ადგილობრივი წარმოება); (II) სამხრეთ ევროპის ანალოგიური მზიანობა, ჩრდილოეთ ევროპას 20-30%-ით აღემატება; (III) თვითმოხმარების მოდელის დომინირება (იხ. მე-7 ნაწილი). შესაბამისად, ჰ2 დადასტურდა.
4. ქსელთან მიერთების ბარიერები და გაფართოების გეგმები (ჰ3)
ინტერვიუების შინაარსობრივმა ანალიზმა გამოავლინა სამი კატეგორიის ბარიერი: ქსელთან მიერთების ტექნიკური სირთულეები და ხანგრძლივი პროცედურები (გამოკითხულთა 58,3%); მიერთების მაღალი ფინანსური ხარჯი (41,7%); და რეგულაციური ცვლილებები (50%). თითოეულ კომპანიას მიეცა „სირთულის ქულა“ ზემოთ მოყვანილი ბარიერების მიხედვით. შემდეგ კომპანიები სამ ჯგუფად დავახარისხეთ — აქტიური გაფართოების გეგმის მქონეები (ექვსი კომპანია), პირობითი გაფართოების მსურველი (სამი) და გაფართოებაზე უარისმთქმელნი (სამი). ცხრილი 3 აჯამებს ამ კატეგორიების მახასიათებლებს.
ცხრილი 3. სირთულეების ქულისა და გაფართოვების გადაწყვეტილების კორელაციური ანალიზი:
|
გაფართოების გადაწყვეტილება |
კომპანიების რაოდ. |
საშუალო სირთულე |
საშუალო ROI% |
|
აქტიური გაფართოება |
6 (50.0%) |
1.08 |
18.50% |
|
პირობითი გაფართოება |
3 (25.0%) |
1.33 |
21.30% |
|
უარი/შეჩერება |
3 (25.0%) |
2 |
24.30% |
წყარო: ავტორის გამოკითხვა (2025).
შედეგები ცხადყოფს უკუკავშირს: გაფართოებაზე უარის თქმის გადაწყვეტილების მქონე კომპანიებს ყველაზე მაღალი უკუგება აქვთ (24,3%), მაშინ როცა აქტიურ გამფართოებლებს — ყველაზე დაბალი (18,5%). ეს განპირობებულია მასშტაბის ეფექტით. აქტიური გამფართოებლები უფრო მსხვილი და კომერციულად ორიენტირებული ბიზნესმოდელის მქონე ოპერატორები არიან, რომელთა ნახევარი ქსელში მიწოდების ან იჯარის ბიზნესმოდელით ფუნქციონირებს, ხოლო გაფართოების უარისმთქმელნი — შედარებით მცირე, თვითმოხმარებაზე ორიენტირებული საწარმოო ერთეულებია. ამის პარალელურად, სირთულის ქულა გაფართოების უარისმთქმელ ჯგუფში თითქმის ორჯერ უფრო მაღალია, ვიდრე აქტიურ გამფართოებლებში (2,00 vs 1,08), რაც ცხადად ადასტურებს ჰ3-ს.
5. რეგულაციური გარემოს აღქმა და რისკის შეფასება (ჰ4)
რეგულაციური აღქმის რაოდენობრივად შესაფასებლად კომპანიების პოზიციები კოდირდა ოთხქულიანი სკალით (-2 ძალიან ნეგატიური; -1 ნეგატიური; 0 ნეიტრალური; +1 პოზიტიური). საშუალო შეფასების ქულა შეადგენს -0,92-ს, რაც ცხადი ნეგატიური სიგნალია. რესპონდენტთა 75% (თორმეტიდან ცხრა კომპანია) რეგულაციურ გარემოს ნეგატიურად ან ძალიან ნეგატიურად აღიქვამს. შემდეგ ეტაპზე გამოთვლილ იქნა პირსონის კორელაციის კოეფიციენტი რისკის ქულასა (X) და რეგულაციური შეფასების ქულას (Y) შორის შემდეგი ფორმულით:
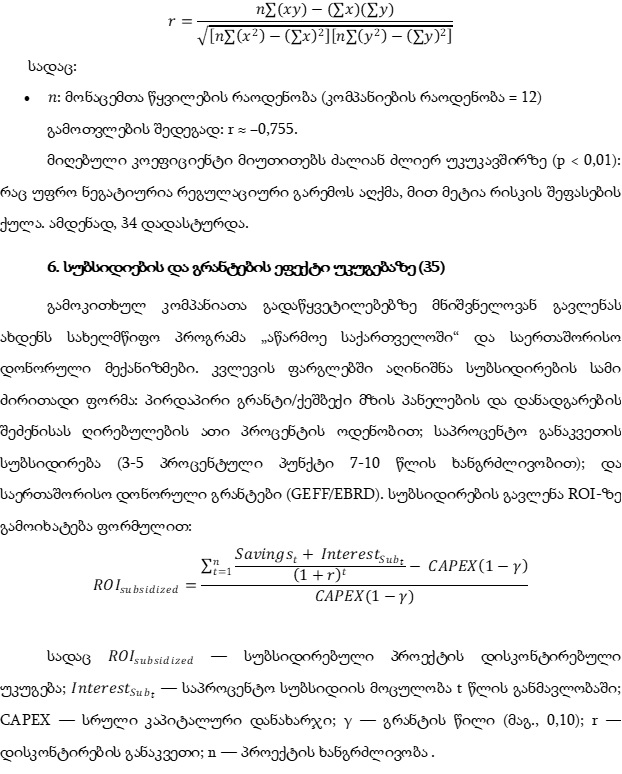
სუბსიდიების რეალური ეფექტის შესაფასებლად გავიანგარიშოთ სამი სცენარი ერთი ემპირიულად დაკვირვებული პროექტის (1130 კვტ-ის სიმძლავრე, 1 135 000 ლარის კაპიტალური დანახარჯი, წლიური გამომუშავება 1 638 500 კვტ-სთ, ერთიანი ანაზღაურების ტარიფი 0,237 ლარი/კვტ-სთ) მონაცემებზე დაყრდნობით. სამივე სცენარი ვარაუდობს ანუიტეტურ შვიდწლიან სესხს თოთხმეტპროცენტიანი წლიური საპროცენტო განაკვეთით, ხოლო წლიური საოპერაციო ხარჯი (გასუფთავება, მონიტორინგი, ტექნიკური მომსახურება, დაზღვევა) 29 000 ლარს შეადგენს. შესაბამისი EBITDA მაჩვენებელი წლიურად 359 224,5 ლარია. ცხრილი 4 აჯამებს სამივე სცენარის ფინანსურ შედეგებს.
ცხრილი 4. სცენარების შედარებითი ანალიზი — სუბსიდიების ეფექტი უკუგებაზე
|
სცენარი |
ეფექტ. ინვესტიცია |
წლიური ანუიტეტი |
საშ. წლიური საპროცენტო ხარჯი |
საშუალო წლიური წმ. ნაკადი |
უკუგების დრო |
ROI% |
ზრდა |
|
გრანტების გარეშე |
1,135,000 |
254,013 |
96,442 |
262,782 |
4.73 წელი |
21.10% |
- |
|
10% გრანტი |
1,021,500 |
228,612 |
86,798 |
272,426 |
4.14 წელი |
24.20% |
+3.1 პპ (+14.7%) |
|
10% გრანტი + 3% სუბს. |
1,021,500 |
211,573 |
68,630 |
290,594 |
3.80 წელი |
26.30% |
+5.2 პპ (+24.6%) |
წყარო: ავტორის გათვლები ემპირიული მონაცემების საფუძველზე (2025).
შედეგები ცხადყოფს, რომ გრანტისა და საპროცენტო სუბსიდიის ერთობლივი გამოყენება უკუგების ვადას ერთი მთლიანი წლით ამცირებს, ხოლო წლიურ უკუგებას 5,2 პროცენტული პუნქტით ზრდის. ეს დასტურია იმისა, რომ სახელმწიფო და საერთაშორისო მხარდაჭერის მექანიზმებს მნიშვნელოვანი კატალიზატორის ფუნქცია აქვთ, განსაკუთრებით საქართველოს ეკონომიკურ რეალობაში, სადაც კაპიტალის ღირებულება მაღალია. ჰ5 დადასტურდა.
7. „მწვანე დაფინანსების“ ხელმისაწვდომობა და მცირე და საშუალო ბიზნესი (ჰ6)
მზის ენერგიის პროექტებისთვის დამახასიათებელია მაღალი საწყისი კაპიტალური დანახარჯი და დაბალი საოპერაციო ხარჯი. მცირე და საშუალო ბიზნესისთვის, რომელსაც ზოგადად შეზღუდული თავისუფალი სახსრები აქვს, საბანკო „მწვანე დაფინანსება“ ხშირად ერთადერთ რეალურ მექანიზმს წარმოადგენს მზის ენერგიის ბაზარზე შესასვლელად. ცხრილი 5 აჯამებს გამოკითხული თორმეტი მფლობელი კომპანიის დაფინანსების სტრუქტურას.
ცხრილი 5. მზის ენერგიის ინვესტიციების დაფინანსების სტრუქტურა გამოკითხულ კომპანიებში
|
კომპანია |
მიმდინარე სიმძლავრე (კვტ/სთ) |
ინვესტიცია (ლარი) |
საკუთარი კაპიტალი |
საბანკო სესხი |
გრანტები/ სუბსიდიები |
|
შპს ბიობამბი |
70 |
56,000 |
100% |
0% |
არა |
|
შპს ედენა |
320 |
500,000 |
0% |
100% |
კი (% სუბს.) |
|
შპს ჯეოკეპ |
1,130 |
1,135,000 |
0% |
90% |
კი (10% + 3%) |
|
შპს აპტოსი |
680 |
1,000,000 |
100% |
0% |
მცირე გრანტი |
|
შპს დეპოსერვისი |
500 |
1,000,000 |
0% |
100% |
კი (10% + 3%) |
|
შპს ალფა პეტი |
800 |
1,194,490 |
20% |
80% |
არა |
|
შპს ასკანელი ძმები |
1,880 |
2,500,000 |
0% |
100% |
არა |
|
შპს სოლუმ ენერჯი |
1,500 |
2,000,000 |
0% |
100% |
კი (5% სუბს.) |
|
შპს სქაიტელი |
1,050 |
1,372,550 |
0% |
100% |
არა |
|
შპს ველი |
8,750 |
11,025,000 |
20% |
80% |
არა |
|
შპს ჰიდროტექნიკა |
2,000 |
2,240,000 |
0% |
100% |
არა |
|
შპს ჩირინა |
1,250 |
1,134,280 |
100% |
0% |
არა |
წყარო: ავტორის გამოკითხვა (2025).
ცამეტი კომპანიიდან ცხრა (69%) იყენებს 80–100 პროცენტ საბანკო სესხს, ხოლო სამი (25%) — სრულად საკუთარ კაპიტალს. შპს „პროკრედიტ ბანკის“ მონაცემებით, ბოლო ხუთი-ექვსი წლის განმავლობაში დაფინანსდა ასზე მეტი პროექტი ერთობლივი 32,5 მგვტ სიმძლავრით. დაფინანსების მიზნობრივი ჯგუფი — მცირე და საშუალო საწარმოები, ძირითადად, თვითმოხმარების ინიციატივით. სასესხო პროდუქტის სტრუქტურული ელემენტები (საშეღავათო პერიოდი, შვიდი წლის ვადიანობა, რომელიც უკუგების ვადას ემთხვევა, გრანტებთან კომბინაცია) კრიტიკული ფაქტორია მცირე და საშუალო ბიზნესისთვის. ჰ6 დადასტურდა.
8. ბიზნესმოდელების შედარება (ჰ7)
გამოკითხულ კომპანიებში სამი ძირითადი ბიზნესმოდელი გამოიკვეთა: სრული თვითმოხმარება (ცხრა კომპანია, 69,2%); ქსელში მიწოდება გრძელვადიანი კონტრაქტებით (ორი კომპანია, 15,4%); ჰიბრიდული მოდელი — იჯარა (ორი კომპანია, 15,4%). ცხრილი 6 ცხადყოფს, რომ თვითმოხმარების მოდელი იძლევა ყველაზე მაღალ უკუგებას — 22,4%-ს, ხოლო ქსელში მიწოდების მოდელი — ყველაზე დაბალს, 15,9%-ს.
ცხრილი 6. ბიზნესმოდელის და უკუგების ურთიერთკავშირი
|
ბიზნეს მოდელი |
საშუალო ROI% |
საშუალო ROI პერიოდი (წელი) |
|
თვითმოხმარება |
22.4% |
4.5 |
|
VPP/იჯარა |
18.6% |
5.4 |
|
CFD/ხელშეკრულება |
15.9% |
6.3 |
წყარო: ავტორის გამოკითხვა (2025).
მოდელთა ფინანსური განსხვავება ფუნდამენტურია: თვითმოხმარების მოდელში „დაზოგილი“ კილოვატსაათი ღირებულებით კომერციული ტარიფის ეკვივალენტურია, რადგან კომპანიას არიდებს შესყიდვის მთლიან ფასს — გენერაციის, გადაცემის, განაწილებისა და ოპერატორის მარჟის ჩათვლით. ქსელში მიწოდების მოდელში გაყიდული ერთეულის ფასი 0,056-დან 0,059 აშშ დოლარამდე მერყეობს. ამდენად, ჰ7 დადასტურდა. თუმცა, საყურადღებოა ნეტო-აღრიცხვიდან ნეტო-დარიცხვაზე გადასვლის გავლენა: ახალი რეჟიმის პირობებში თვითმოხმარების უპირატესობა შემცირდება, თუ პროექტებზე ბატარეების ინტეგრირება არ მოხდება — სწორედ ამაზე უნდა ფოკუსირდეს მომდევნო პერიოდის საინვესტიციო და რეგულაციური პოლიტიკა.
დასკვნები და რეკომენდაციები
ემპირიულმა ანალიზმა დაადასტურა, რომ საქართველოში მზის ენერგიის სექტორი იმყოფება განვითარების გარდამავალ ეტაპზე. შვიდივე ჰიპოთეზის დადასტურებამ წარმოაჩინა შემდეგი ფუნდამენტური სურათი:
- მზის ენერგიის პროექტების ეკონომიკური ეფექტიანობა ცხადად აღემატება ევროპის საშუალო მაჩვენებელს — საქართველოს უკუგების საშუალო ვადა 4,84 წელია (ევროპაში — 8,5 წელი), რასაც განაპირობებს დაბალი კაპიტალური დანახარჯი (კვტ-ზე 400-450 აშშ დოლარი ევროპის 800-1200 ევროსთან შედარებით), ხელსაყრელი მზიანობა და თვითმოხმარების მოდელის ფინანსური უპირატესობა;
- ენერგიის შემნახველი ტექნოლოგიების დანერგვა პრაქტიკულად არ ხდება, რასაც ხელს უშლის შემნახველი ბატარეების მაღალი თვითღირებულება, ერთგვაროვანი დღე-ღამის ტარიფი და ნეტო-აღრიცხვის სქემა, რომელიც ცენტრალიზებულ ქსელს უფასო ვირტუალურ შემნახველად აქცევს;
- ქსელთან მიერთების ბარიერები ტექნიკური და ფინანსური ხასიათისაა და მზის ენერგიის ინვესტიციების მასშტაბირების მთავარი შემაფერხებელი ფაქტორია;
- რეგულაციური გარემოს ნეგატიური აღქმა (გამოკითხულ კომპანიათა 75%) ძლიერ უკუკავშირშია რისკის აღქმასთან (პირსონის −0,755) და კომპანიათა გადაწყვეტილებებთან;
- სახელმწიფო და საერთაშორისო მხარდაჭერის ერთობლივი მექანიზმები ცხადად აუმჯობესებს უკუგებას: ათპროცენტიანი გრანტისა და სამი პროცენტული პუნქტის საპროცენტო სუბსიდიის კომბინაცია წლიურ უკუგებას 26,3%-მდე ზრდის (გრანტების გარეშე — 21,1%);
- საბანკო „მწვანე დაფინანსება“ მცირე და საშუალო ბიზნესისთვის ბაზარზე შესვლის ერთადერთ რეალურ მექანიზმს წარმოადგენს — გამოკითხულ კომპანიათა 75 პროცენტი 80–100-პროცენტიანი საბანკო სესხით ფინანსდება;
- თვითმოხმარების ბიზნესმოდელი (22,4% უკუგებით) ცხადად სჯობს ქსელში მიწოდების მოდელს (15,9% უკუგებით) საქართველოს ამჟამინდელი სატარიფო პოლიტიკის პირობებში.
ემპირიულ მიგნებებზე დაყრდნობით ჩამოყალიბდა შემდეგი სტრატეგიული რეკომენდაციები. პირველი, მიზანშეწონილია, რომ პროგრამა „აწარმოე საქართველოში“ გადავიდეს „ჭკვიან სუბსიდირებაზე“: გრანტებით დაფინანსდეს მხოლოდ ის პროექტები, რომლებიც დადგმული სიმძლავრის სულ მცირე ოცი პროცენტის ეკვივალენტური მოცულობის ენერგოშემნახველ სისტემას გაითვალისწინებენ — ეს შეამცირებს ცენტრალიზებულ ქსელზე დატვირთვას და გაზრდის ენერგოსისტემის მდგრადობას. მეორე, გამანაწილებელმა კომპანიებმა უნდა შექმნან საჯარო, ინტერაქტიული რუკა თავისუფალი სიმძლავრეების ჩვენებით ქვესადგურების დონეზე — ეს კერძო ინვესტორებს დროზე ადრე მისცემს საშუალებას, შეარჩიონ პროექტის ლოკაცია. მესამე, პრიორიტეტული უნდა იყოს ცენტრალიზებული ქსელის ინფრასტრუქტურის მოდერნიზაცია და გამტარიანობის გაზრდა. მეოთხე, რეკომენდებულია ევროკავშირის სტანდარტებთან ჰარმონიზებული წარმოშობის სერტიფიკატების სისტემის დანერგვა, რათა ქართველმა ექსპორტიორებმა შეძლონ წარმოების „მწვანე“ ნიშნულის დადასტურება ნახშირბადის სასაზღვრო კორექტირების მექანიზმის (CBAM) ფარგლებში. მეხუთე, „მწვანე დაფინანსების“ მექანიზმების გაფართოება და ფინანსური კომპეტენციის ამაღლება მცირე და საშუალო ბიზნესის სეგმენტში. მეექვსე, კერძო ინვესტორებმა აქტიურად უნდა დაიწყონ ბატარეების ინტეგრირება, რათა ნეტო-დარიცხვის რეჟიმში თვითმოხმარების მაღალი წილი შეინარჩუნონ. ბოლოს, მსხვილმა კომპანიებმა უპრიანია, განიხილონ მზის ენერგიის, ქარისა და ჰიდრორესურსების კომბინირებული გამოყენება სეზონური ბალანსისთვის.
მთლიანობაში, კვლევის შედეგები ცხადყოფს, რომ საქართველოში მზის ენერგიის სექტორის გრძელვადიანი წარმატება განისაზღვრება სამი ფუნდამენტური ფაქტორის სინერგიით — რეგულაციური გარემოს სტაბილურობით და პროგნოზირებადობით, ფინანსური ბაზრების მზარდი ჩართულობითა და ტექნოლოგიური (განსაკუთრებით, ენერგოშენახვის) შესაძლებლობების გაძლიერებით.
გამოყენებული ლიტერატურა
1. ცამეტი ქართული მზის ენერგიის პროექტის ემპირიული გამოკითხვის მონაცემები, ჩატარებულია ავტორის მიერ 2025 წლის მეორე ნახევარში (გამოკითხულია შპს „სქაიტელი“, „ალფა პეტი“, „აპტოსი“, „ასკანელი ძმები“, „ბიობამბი“, „ველი“, „ჯეოკეპ“, „სოლუმ ენერჯი“, „ედენა“, „დეპოსერვისი“, „ჰიდროტექნიკა“, „ჩირინა“, აგრეთვე — შპს „პროკრედიტ ბანკი“).
2. საქართველოს ეკონომიკისა და მდგრადი განვითარების სამინისტრო. „აწარმოე საქართველოში“ პროგრამა. — https://www.enterprisegeorgia.gov.ge/ka/Business-Development/Business-Universal
3. საქართველოს ენერგეტიკისა და წყალმომარაგების მარეგულირებელი ეროვნული კომისია (სემეკ). წლიური ანგარიში ენერგეტიკისა და წყალმომარაგების სექტორების შესახებ. თბილისი, 2025. — https://gnerc.org/ka
4. საქართველოს ენერგეტიკისა და წყალმომარაგების მარეგულირებელი ეროვნული კომისია (სემეკ). პოლიტიკის რეკომენდაციები — თვითმოხმარების ხელშეწყობა საქართველოში. თბილისი, 2025.
https://gnerc.org/files/neto/Policy%20Recomendations%20GEO.docx
5. D. Narmania, E. Chokheli, M. Kharkheli, S. Davitaia, N. Vardiashvili, M. Makasarashvili, G. Morchiladze. „Assessing household energy expenditure dynamics and energy availability in Georgia“. TEM Journal, 14(1), 741–758, https://doi.org/10.18421/TEM141-66 (2025).
6. D. Narmania, E. Chokheli, M. Kharkheli, S. Davitaia, N. Vardiashvili, M. Makasarashvili, G. Morchiladze. „Energy potential and opportunities in Georgia: The context of making Georgia a regional energy hub“. E3S Web of Conferences, 635, 01001, https://doi.org/10.1051/e3sconf/202563501001 (2025).
7. International Renewable Energy Agency (IRENA). „Renewable Power Generation Costs in 2023“. Abu Dhabi, 2024.
8. European Commission. „REPowerEU: A Plan to Rapidly Reduce Dependence on Russian Fossil Fuels and Fast Forward the Green Transition“. Brussels, 2022.
9. International Energy Agency (IEA). „Renewables 2024: Analysis and Forecast to 2030“. Paris, 2024.
10. International Energy Agency (IEA). „Batteries and Secure Energy Transitions“. Paris, 2023.
11. BloombergNEF. „Energy Storage System Costs Survey“. London, 2024.
12. Lazard. „Lazard\\\'s Levelized Cost of Energy Analysis — Version 18.0“. New York, 2025.
13. Fraunhofer Institute for Solar Energy Systems. „Photovoltaics Report“. Freiburg, 2024/25.
14. Naïm R. Darghouth, Galen Barbose, Ryan H. Wiser. „Customer-Economics of Residential Photovoltaic Systems (Part 1): The Impact of High Renewable Energy Penetrations on Electricity Bill Savings with Net Metering“. Energy Policy, vol. 67, 2014.
15. Solargis, World Bank Group. „Global Solar Atlas“. — https://globalsolaratlas.info/